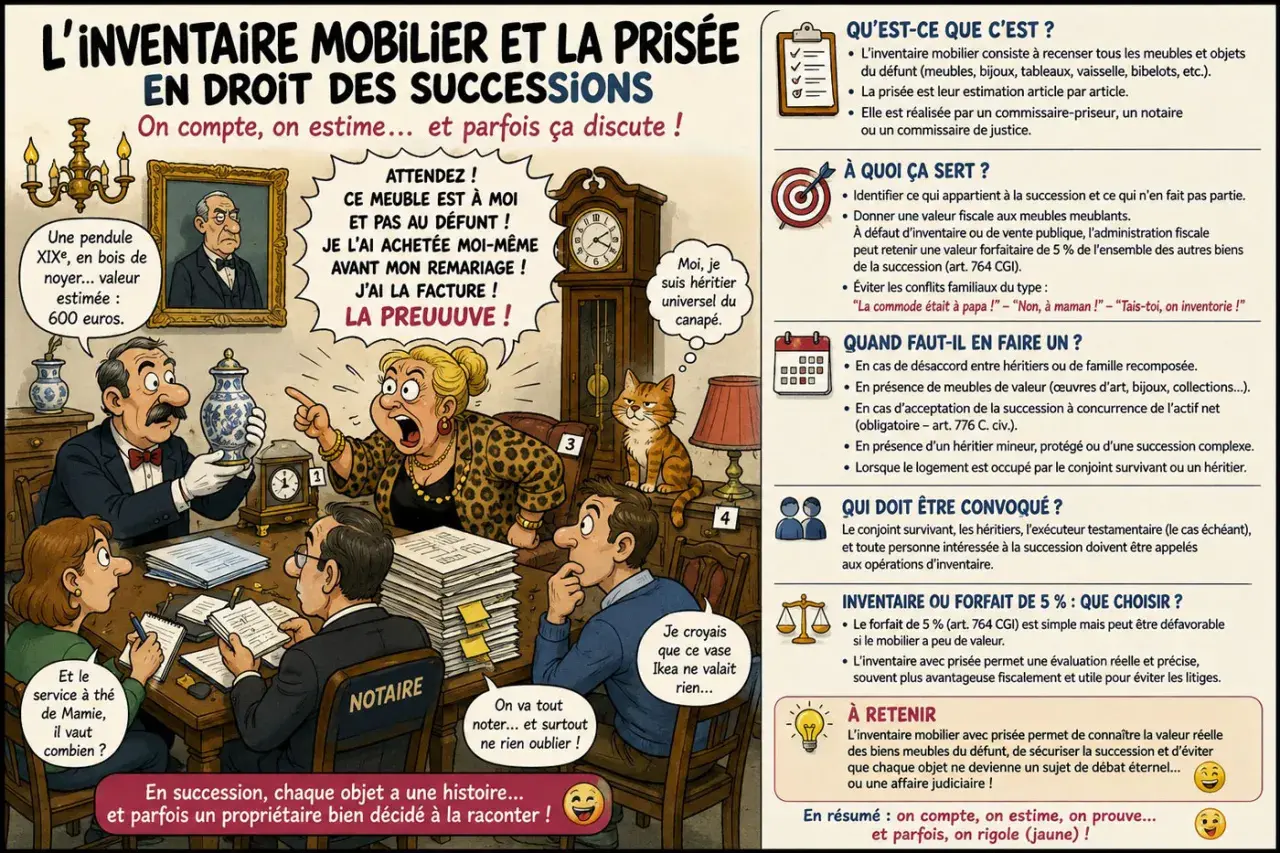
Après un décès, l’évaluation des meubles, bijoux, tableaux et objets de collection peut devenir aussi sensible que le partage lui-même. Un inventaire de succession permet de recenser les biens, de leur attribuer une valeur cohérente et d’éviter les tensions entre héritiers, tout en sécurisant la déclaration fiscale. Je détaille ici les cas où il est obligatoire, son déroulement, les règles de valorisation et la place d’une vente aux enchères.
Les repères essentiels pour agir sans précipitation
- Le notaire coordonne généralement l’opération avec un commissaire-priseur.
- Chaque bien est décrit et estimé séparément, y compris les bijoux, œuvres d’art et contenus de coffre.
- Une vente publique dans les deux ans peut servir de base à l’évaluation fiscale.
- À défaut, un inventaire réalisé dans les formes requises peut être pris en compte pendant cinq ans.
- Sans justificatif valable, le mobilier peut être évalué selon le forfait fiscal de 5 %.
Pourquoi faire dresser un inventaire après un décès
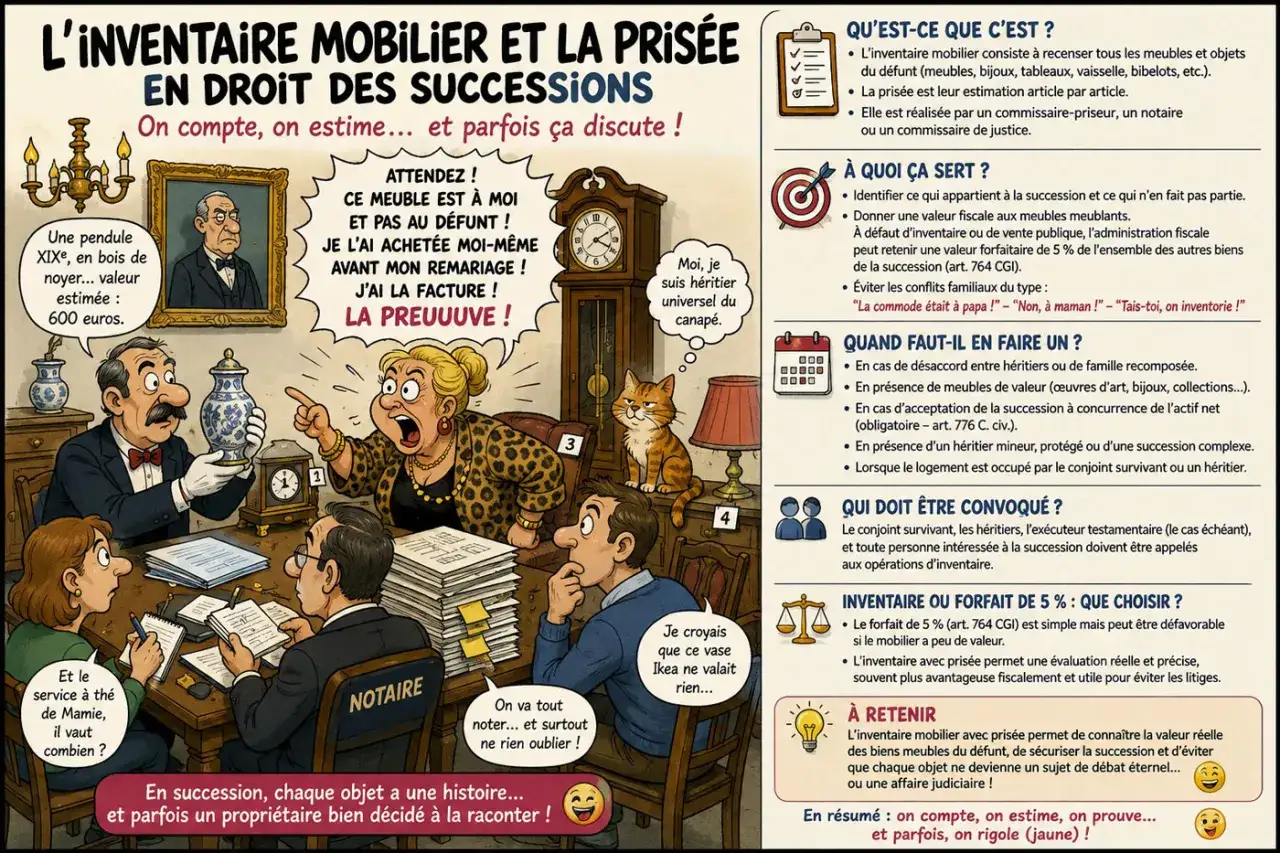
Cette démarche ne sert pas seulement à savoir ce que contenait le logement. Elle constitue une photographie juridique et financière du patrimoine mobilier au jour du décès, utile pour la déclaration de succession, le partage et la prévention des contestations.
Dans une famille unie, on pourrait croire qu’une simple liste suffit. En pratique, les désaccords apparaissent souvent autour d’un tableau attribué à tort à un artiste, d’un bijou sous-évalué ou d’un meuble ancien que chacun souhaite recevoir. Une estimation indépendante donne une base commune et évite que le premier héritier qui vide les lieux impose sa propre lecture.
Les situations où l’inventaire devient nécessaire
Il est notamment requis lorsqu’un héritier est mineur, majeur protégé ou absent. Il peut également être indispensable dans le cadre d’une acceptation de la succession à concurrence de l’actif net, qui protège l’héritier contre des dettes supérieures à la valeur des biens recueillis.
Je le recommande aussi lorsque le patrimoine comprend des objets de collection, une importante bibliothèque, des bijoux, des œuvres d’art ou du mobilier signé. Une succession avec usufruit, une famille recomposée ou un partage difficile justifie souvent la même prudence, même si la loi n’impose pas toujours l’opération.
Ce que l’inventaire ne remplace pas
Il ne remplace ni la recherche des comptes bancaires, ni l’évaluation d’un bien immobilier, ni l’analyse des dettes. Il porte principalement sur les biens meubles, tandis que le notaire reconstitue séparément l’actif et le passif global de la succession.
Comment se déroule concrètement la procédure
La démarche commence par un échange avec le notaire chargé du règlement. L’un des héritiers peut demander l’inventaire, sans attendre nécessairement l’accord unanime des autres, puis les personnes concernées sont informées du rendez-vous. Elles peuvent assister aux opérations ou se faire représenter.
- Préparer les lieux et les documents. Il faut réunir les factures, certificats, catalogues, contrats d’assurance, anciennes expertises, titres de propriété et éventuelles photographies.
- Visiter les biens du défunt. Le professionnel examine le domicile, les dépendances, les garages, ateliers, greniers et, si nécessaire, le contenu d’un coffre-fort.
- Décrire chaque objet. La matière, l’époque, la signature, les dimensions, l’état, la provenance et les défauts sont relevés lorsque ces éléments influencent la valeur.
- Réaliser la prisée. La prisée est l’estimation attribuée objet par objet, généralement par un commissaire-priseur.
- Établir le rapport. Le rapport détaillé est transmis au notaire, qui l’intègre au procès-verbal d’inventaire.
Le terme prisée désigne donc une estimation professionnelle, et non le prix garanti d’une vente future. Un fauteuil peut être évalué à une certaine somme dans le cadre successoral, puis se vendre moins cher si le marché est calme ou davantage si plusieurs amateurs se disputent le lot.
Je conseille de demander que les objets importants soient photographiés et décrits avec précision. Une mention vague comme « mobilier ancien » protège mal les héritiers, alors qu’une fiche indiquant l’essence du bois, les dimensions, l’état et les marques visibles est beaucoup plus exploitable.
Comment la valeur fiscale des meubles est-elle déterminée
La fiscalité française prévoit une hiérarchie entre plusieurs méthodes. Le prix réellement obtenu lors d’une vente publique peut avoir priorité, mais seulement si la vente intervient dans les deux ans du décès. À défaut, l’administration peut retenir l’estimation d’un inventaire conforme, réalisé dans un délai de cinq ans.
| Situation | Base généralement retenue | Point de vigilance |
|---|---|---|
| Vente publique dans les 2 ans | Prix indiqué dans l’acte de vente | Le prix doit correspondre à une véritable vente publique |
| Inventaire conforme dans les 5 ans | Estimation détaillée du professionnel | L’inventaire doit être complet et réalisé dans les formes requises |
| Aucune vente ni inventaire opposable | Déclaration des héritiers, avec un minimum fiscal de 5 % pour le mobilier | Le forfait peut être défavorable si le mobilier réel vaut beaucoup moins |
Le forfait de 5 % ne correspond pas à un impôt de 5 %. Il sert à déterminer une valeur taxable du mobilier sur laquelle les droits seront ensuite calculés. Par exemple, si les autres éléments bruts de la succession atteignent 600 000 euros, le forfait peut conduire à retenir 30 000 euros de meubles, même si le logement est peu meublé.
C’est précisément dans ce type de situation que l’opération devient intéressante. À l’inverse, si le défunt possédait un mobilier très important et de grande valeur, le forfait pourrait être inférieur à la réalité. L’inventaire permet alors de déclarer une valeur plus exacte, mais il ne sert pas à minimiser artificiellement l’actif.
Le cas particulier des bijoux et œuvres d’art
Les bijoux, pierreries, objets d’art et objets de collection suivent des règles spécifiques. Les contrats d’assurance contre le vol ou l’incendie peuvent notamment fournir une référence, surtout lorsqu’ils ont été conclus moins de dix ans avant le décès.
Une assurance ancienne n’est toutefois pas une vérité absolue. Une œuvre peut avoir changé de cote, être attribuée différemment ou avoir subi une dégradation. Pour une pièce sensible, je privilégie une expertise argumentée mentionnant la provenance, l’authenticité, l’état et les résultats comparables du marché.
Inventaire et vente aux enchères ne répondent pas au même objectif
L’inventaire sert à recenser et valoriser les biens. La vente aux enchères sert à les réaliser. Confondre les deux conduit souvent à de mauvaises attentes, notamment lorsqu’une famille pense que chaque estimation correspond automatiquement au montant qu’elle recevra.
Une vente publique peut être pertinente pour des tableaux, bijoux, montres, pièces de monnaie, arts décoratifs ou collections spécialisées. Elle permet de toucher plusieurs acheteurs et de bénéficier d’une mise en concurrence, mais le résultat dépend de la qualité du catalogue, de la publicité, de la saison, de l’état de l’objet et de la demande internationale.
Quand privilégier les enchères
- Lorsque les objets ont une valeur artistique ou de collection identifiable.
- Lorsque les héritiers veulent une procédure transparente et une traçabilité des adjudications.
- Lorsque le partage matériel est impossible ou provoquerait des écarts difficiles à compenser.
- Lorsque la vente publique réalisée dans les deux ans peut fournir une référence fiscale claire.
Pour un ensemble de vaisselle courante, des meubles sans signature ou des objets très encombrants, l’enchère n’est pas toujours la meilleure solution. Les frais, le transport, le stockage et la faible demande peuvent réduire fortement le produit net. Dans ce cas, une vente de gré à gré, un dépôt-vente ou une attribution directe entre héritiers peut être plus rationnelle.
Il faut aussi distinguer le prix d’adjudication du montant réellement versé à la succession. Les frais acheteur, les frais de vente, le transport, la photographie, le stockage et d’éventuelles garanties sont à examiner dans le mandat. Je demande toujours un décompte prévisionnel du produit net avant de retenir une maison de ventes.
Les délais, les frais et les erreurs qui compliquent le dossier
L’inventaire doit être organisé assez tôt pour ne pas retarder la déclaration de succession. La déclaration fiscale est généralement déposée dans les six mois du décès lorsque celui-ci survient en France, avec des règles différentes pour un décès à l’étranger. Le notaire vérifie le calendrier applicable au dossier.
Dans le cas d’une acceptation à concurrence de l’actif net, les délais sont encore plus sensibles. L’inventaire et les formalités auprès du tribunal ou du notaire ne doivent pas être traités comme une simple expertise commerciale. Une erreur peut fragiliser la protection recherchée par l’héritier.
Quel budget prévoir
Il n’existe pas un prix unique valable pour toutes les successions. Le coût dépend du nombre de biens, du volume des archives, de la distance, du nombre de lieux visités, de la présence d’objets spécialisés et du niveau de détail demandé.
Avant la visite, je recommande de demander un devis distinguant clairement les honoraires ou émoluments, les frais de déplacement, les éventuelles recherches, les photographies et les frais liés à une vente ultérieure. Une estimation orale gratuite peut être utile pour repérer un objet, mais elle ne remplace pas un acte destiné au notaire ou à l’administration fiscale.
Lire aussi : Objets de brocante recherchés - Comment repérer les vraies pépites ?
Les erreurs à éviter
- Jeter ou donner des objets avant leur recensement.
- Se baser uniquement sur le prix affiché dans une annonce en ligne.
- Confondre une cote théorique avec la valeur de revente dans l’état réel du bien.
- Oublier les dépendances, le coffre-fort ou un logement occupé ailleurs par le défunt.
- Faire réaliser une estimation partielle alors que l’on souhaite l’opposer à l’administration fiscale.
- Vendre rapidement une pièce intéressante sans vérifier son authenticité et sa provenance.
Une annonce sur internet indique un prix demandé, pas nécessairement un prix payé. Pour les antiquités et objets de collection, la différence entre les deux peut être considérable. Les résultats d’enchères comparables sont souvent plus instructifs, à condition de comparer des objets réellement similaires.
La bonne décision dépend du contenu réel de la succession
Un inventaire détaillé est particulièrement pertinent lorsque la succession comprend un patrimoine mobilier significatif, des objets rares, des héritiers en désaccord ou un risque de dettes inconnues. Il apporte une preuve, une méthode de partage et une base fiscale plus proche de la réalité.
Pour préparer efficacement le rendez-vous, je conseille de sécuriser les lieux, de ne rien déplacer, de rassembler les justificatifs et de signaler immédiatement les pièces qui semblent anciennes, signées ou assurées. Cette préparation réduit les oublis et permet au professionnel de consacrer son temps aux objets qui peuvent réellement changer l’équilibre du dossier.
La meilleure approche n’est donc pas de vendre le plus vite possible, mais de documenter d’abord, estimer ensuite, puis choisir le mode de cession le plus adapté. Dans une succession, quelques heures de préparation peuvent éviter une sous-évaluation, une contestation familiale ou une vente précipitée difficile à corriger.